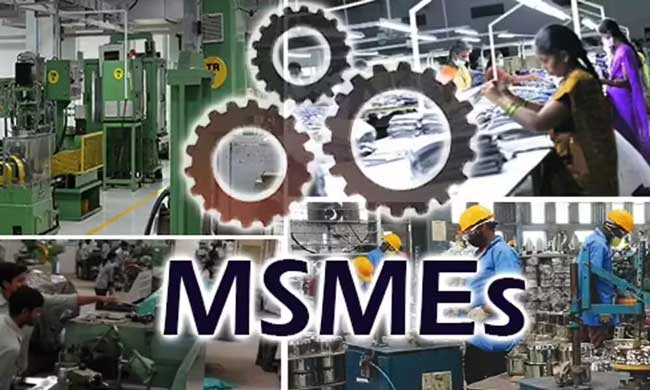
डेस्क : देश के सूक्ष्म, लघु और मध्यम उद्यमों (एमएसएमई) को आसानी से कर्ज उपलब्ध कराने के लिए ऋण देने की मौजूदा व्यवस्था में बदलाव की जरूरत है। छोटे कारोबारियों को केवल जमीन, मकान या मशीनरी जैसी संपत्ति गिरवी रखने की क्षमता के आधार पर नहीं, बल्कि उनके कारोबार की वास्तविक कमाई और कर्ज चुकाने की क्षमता के आधार पर भी ऋण दिया जाना चाहिए। कारोबार के नकदी प्रवाह पर आधारित ऋण व्यवस्था छोटे उद्यमों के लिए वित्तीय सहायता के नए रास्ते खोल सकती है।
भारत में लाखों छोटे कारोबार रोजाना की बिक्री, मौसमी मांग, आपूर्तिकर्ताओं से मिलने वाले उधार और नकदी के नियमित लेन-देन के सहारे चलते हैं। किराना दुकान, दवा विक्रेता, मोबाइल सामान की दुकान और सिलाई इकाइयों जैसे व्यवसायों में नियमित आमदनी और कर्ज चुकाने की क्षमता हो सकती है, लेकिन पर्याप्त संपत्ति न होने के कारण इन्हें औपचारिक ऋण प्राप्त करने में कठिनाई होती है।
क्या है नकदी प्रवाह आधारित ऋण व्यवस्था?
इस व्यवस्था में ऋणदाता कारोबार की वास्तविक आमदनी, भुगतान प्राप्त होने की अवधि, बिक्री में उतार-चढ़ाव और नियमित किस्त चुकाने की क्षमता का आकलन करते हैं। बैंक खाते के विवरण, वस्तु एवं सेवा कर (जीएसटी) से जुड़े रिकॉर्ड, यूपीआई लेन-देन और अन्य वित्तीय जानकारियां इस आकलन में मदद कर सकती हैं।
इससे उन कारोबारियों को भी ऋण मिलने की संभावना बढ़ती है, जिनके पास गिरवी रखने के लिए पर्याप्त संपत्ति नहीं है, लेकिन उनका व्यवसाय नियमित रूप से आय अर्जित करता है।
डिजिटल रिकॉर्ड के साथ जमीनी आकलन भी जरूरी
डिजिटल भुगतान और वित्तीय तकनीक ने छोटे कारोबारों की आर्थिक गतिविधियों को समझना पहले से आसान बनाया है। हालांकि, देश के कई छोटे शहरों और ग्रामीण क्षेत्रों में नकदी से लेन-देन अब भी महत्वपूर्ण है। इसलिए केवल डिजिटल रिकॉर्ड के आधार पर किसी कारोबारी की पूरी वित्तीय स्थिति का आकलन करना पर्याप्त नहीं होगा।
ऋणदाताओं को डिजिटल आंकड़ों के साथ कारोबार की वास्तविक स्थिति, माल की उपलब्धता, खरीद-बिक्री, आपूर्तिकर्ताओं के भुगतान और स्थानीय बाजार की परिस्थितियों को भी समझना चाहिए। इससे ऋण संबंधी फैसले अधिक व्यावहारिक और सटीक बनाए जा सकते हैं।
छोटे उद्यमों तक पहुंचे औपचारिक वित्त
एमएसएमई क्षेत्र देश की आर्थिक गतिविधियों और रोजगार सृजन में महत्वपूर्ण भूमिका निभाता है। ऐसे में छोटे कारोबारों को समय पर वित्तीय सहायता मिलना उनके विस्तार और स्थिरता के लिए आवश्यक है। नकदी प्रवाह आधारित ऋण व्यवस्था नए उद्यमियों और सीमित क्रेडिट इतिहास वाले कारोबारियों को औपचारिक वित्तीय प्रणाली से जोड़ने में मदद कर सकती है।
हालांकि, इस व्यवस्था में भी कर्ज चुकाने की क्षमता का उचित आकलन, नियमित निगरानी और वित्तीय जोखिमों पर नियंत्रण जरूरी है। ऋण गारंटी योजनाएं भी पात्र छोटे उद्यमों तक कर्ज पहुंचाने में सहायक हो सकती हैं।
विशेषज्ञों के अनुसार, एमएसएमई ऋण व्यवस्था का उद्देश्य केवल अधिक कर्ज उपलब्ध कराना नहीं, बल्कि सही कारोबार को सही समय पर उसकी जरूरत के अनुरूप वित्तीय सहायता देना होना चाहिए। यदि ऋण देने की प्रक्रिया में कारोबार की वास्तविक कमाई और भुगतान क्षमता को उचित महत्व दिया जाए, तो छोटे उद्यमों की वृद्धि को प्रोत्साहन मिल सकता है और देश की अर्थव्यवस्था को भी मजबूती मिल सकती है।